Das Wichtigste in Kürze
- Im Rechenbeispiel mit 50 Notebooks über 36 Monate kostet der Kauf 65.267 Euro und das Leasing 73.611 Euro. Der Unterschied beträgt 4,64 Euro je Gerät und Monat.
- Nur 3.793 Euro des Unterschieds stecken in der Rate. Die übrigen 4.551 Euro entstehen durch Pflichtversicherung, Verwaltung und die Kosten der Rückgabe.
- Leasing wird günstiger, wenn der Leasingfaktor unter rund 2,46 Prozent liegt oder wenn teures Kapital auf Geräte trifft, die am Ende nichts mehr wert sind.
- Steuerlich bleibt ein Leasinggerät beim Leasinggeber, wenn die Grundmietzeit zwischen 40 und 90 Prozent der Nutzungsdauer liegt und etwaige Optionen den Erlassen entsprechen. Die einjährige Nutzungsdauer für Computerhardware ändert daran nach einem Fachbericht nichts.
- Die Kosten der Rückgabe stehen in keiner Leasingrate. Sie entstehen durch fehlendes Zubehör, gesperrte Geräte, verpasste Fristen und Schäden über die normale Abnutzung hinaus.
- Mietkauf wird wie ein Kauf auf Raten gebucht. Device as a Service lohnt sich, wenn die enthaltenen Leistungen intern mehr kosten würden als der Aufpreis zur Leasingrate.
Was 50 Notebooks über 36 Monate kosten
Wer nur die Rate dem Kaufpreis gegenüberstellt, übersieht Versicherung, Verwaltung, Restwert und Rückgabe. Das Beispiel legt deshalb jede Annahme offen, damit sich eigene Zahlen einsetzen lassen.
Die Annahmen
- Beschafft werden 50 Business-Notebooks zu je 1.200 Euro. Alle Beträge verstehen sich netto.
- Der Kauf läuft über ein Darlehen mit 36 Monatsraten zu 5 Prozent Zins. Wer aus eigenen Mitteln zahlt, setzt denselben Zins als entgangene Verzinsung an.
- Das Leasing läuft 36 Monate mit einem Leasingfaktor von 2,85 Prozent des Kaufpreises je Monat. Das ergibt 34,20 Euro je Gerät.
- Beide Varianten kaufen dieselbe Garantieverlängerung auf 36 Monate für 90 Euro je Gerät.
- Der Leasingvertrag verlangt eine Elektronikversicherung mit 1,5 Prozent des Neuwerts im Jahr und 100 Euro Selbstbehalt. Beim Kauf bleibt das Risiko ohne Versicherung im Haus.
- In beiden Varianten haben fünf Geräte einen Unfallschaden mit 300 Euro Reparaturkosten.
- Eine interne Stunde kostet 60 Euro. Der Kauf braucht 25 Stunden für Anlagenbuchhaltung und Verkauf, das Leasing 40 Stunden für Vertrag, Fristen und Rückgabe.
- Am Ende fehlt ein Gerät, drei sind über die normale Abnutzung hinaus beschädigt, vier Netzteile fehlen, zwei Geräte sind gesperrt und fünf kommen einen Monat zu spät.
- Ein Wiedervermarkter zahlt 150 Euro je vollständiges und 50 Euro je beschädigtes Gerät. Ohne Netzteil zieht er 20 Euro ab, und die zertifizierte Löschung ist enthalten.
Das Ergebnis
| Kostenblock | Kauf | Leasing |
|---|---|---|
| Kaufpreis oder Leasingraten | 60.000 € | 61.560 € |
| Finanzierung | 4.737 € | in der Rate enthalten |
| Wartung als Garantieverlängerung | 4.500 € | 4.500 € |
| Versicherung und Schäden | 1.500 € | 3.200 € |
| Verwaltung | 1.500 € | 2.400 € |
| Kosten der Rückgabe | 0 € | 1.951 € |
| Restwert beim Verkauf | minus 6.970 € | beim Leasinggeber |
| Summe über 36 Monate | 65.267 € | 73.611 € |
| Je Gerät und Monat | 36,26 € | 40,90 € |
Der Transport kostet 15 Euro je Gerät. Vier fehlende Netzteile kosten je 45 Euro, und drei Geräte der Zustandsklasse C werden mit je 150 Euro nachberechnet. Zwei gesperrte Geräte kosten je 100 Euro Bearbeitung.
Fünf verspätete Geräte kosten je eine Monatsrate von 34,20 Euro. Das fehlende Gerät berechnet der Leasinggeber mit einem Zeitwert von 200 Euro.
750 € + 180 € + 450 € + 200 € + 171 € + 200 € = 1.951 €
Wann welche Variante günstiger ist
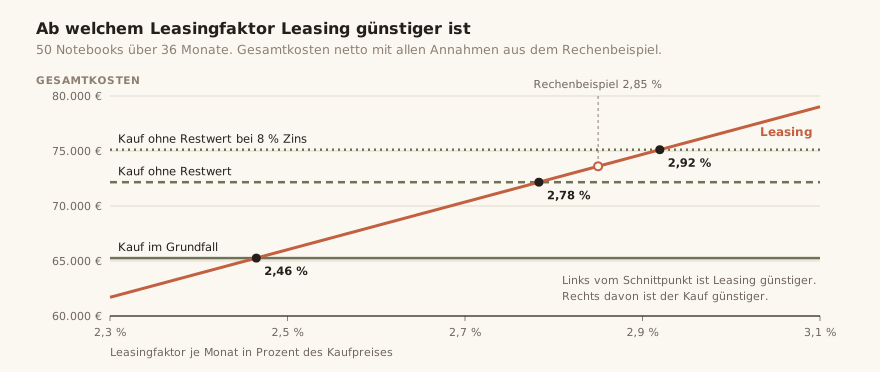
Im Grundfall liegt der Kauf um 8.344 Euro vorn. Am stärksten bewegen der Leasingfaktor, der Restwert und der Zins das Ergebnis. Jede Zeile der Tabelle ändert eine Annahme und lässt alle anderen stehen.
| Geänderte Annahme | Kauf | Leasing | Günstiger |
|---|---|---|---|
| Grundfall ohne Änderung | 65.267 € | 73.611 € | Kauf um 8.344 € |
| Zins 3 statt 5 Prozent | 63.345 € | 73.611 € | Kauf um 10.266 € |
| Restwert null | 72.167 € | 73.611 € | Kauf um 1.444 € |
| Restwert null und Zins 8 Prozent | 75.117 € | 73.611 € | Leasing um 1.506 € |
| Leasingfaktor 2,4 statt 2,85 Prozent | 65.267 € | 63.864 € | Leasing um 1.403 € |
Im Grundfall liegt der Gleichstand bei einem Leasingfaktor von 2,46 Prozent. Ohne Restwert steigt er auf 2,78 Prozent, und bei zusätzlich 8 Prozent Zins steigt er auf 2,92 Prozent. Der Kauf gewinnt also, wenn Kapital günstig ist und die Geräte am Ende einen Käufer finden. Leasing gewinnt bei einem niedrigen Faktor, etwa durch eine Aktion des Herstellers, oder wenn teures Kapital auf Geräte trifft, deren Datenträger am Ende vernichtet werden müssen.
Drei Gründe für Leasing stehen in keiner Summe. Die Liquidität bleibt im Haus, der Austausch ist vertraglich festgelegt, und das Gerät erscheint nicht in der eigenen Bilanz, solange die Zurechnung beim Leasinggeber liegt. Steuern lässt die Rechnung außen vor, weil beide Varianten die Kosten als Betriebsausgaben geltend machen und sich nur der Zeitpunkt unterscheidet. Wie sich die Monatswerte in die Kosten eines Arbeitsplatzes einfügen, zeigt die Rechnung zu den IT-Kosten je Arbeitsplatz.
Wem das Leasinggerät steuerlich gehört
Leasing wirkt nur dann wie gewünscht, wenn das Gerät dem Leasinggeber zugerechnet wird. Dann bucht der Leasingnehmer die Raten als Betriebsausgaben, und das Gerät erscheint nicht in seiner Bilanz. Maßgeblich ist das wirtschaftliche Eigentum nach § 39 der Abgabenordnung und § 246 Absatz 1 HGB. Die Finanzverwaltung hat es im Vollamortisationserlass vom 19. April 1971 und im Teilamortisationserlass vom 22. Dezember 1975 konkretisiert.
| Vertragsform | Beim Leasinggeber, wenn | Sonst |
|---|---|---|
| Vollamortisation ohne Option | Grundmietzeit 40 bis 90 Prozent der Nutzungsdauer | Leasingnehmer |
| Vollamortisation mit Kaufoption | zusätzlich Kaufpreis mindestens Restbuchwert oder niedrigerer gemeiner Wert | Leasingnehmer |
| Vollamortisation mit Verlängerungsoption | zusätzlich Anschlussmiete deckt den Wertverzehr | Leasingnehmer |
| Teilamortisation mit Andienungsrecht | Grundmietzeit 40 bis 90 Prozent | Leasingnehmer |
| Teilamortisation mit Aufteilung des Mehrerlöses | Leasinggeber erhält mindestens 25 Prozent des Mehrerlöses | Leasingnehmer |
| Kündbarer Vertrag mit Abschlusszahlung | 90 Prozent des Verwertungserlöses werden angerechnet | Einzelfall prüfen |
Die einjährige Nutzungsdauer und die 90-Prozent-Grenze
Maßstab der Erlasse ist die Nutzungsdauer laut amtlicher AfA-Tabelle. Für PC, Notebook und Peripherie waren das drei Jahre. Seit 2021 lässt die Finanzverwaltung für Computerhardware ein Jahr zu, und maßgeblich ist heute das BMF-Schreiben vom 22. Februar 2022. Wörtlich angewendet, läge die 90-Prozent-Grenze damit bei 10,8 Monaten. Nach einem Fachbericht hat das Bundesfinanzministerium dem Bundesverband Deutscher Leasing-Unternehmen deshalb mitgeteilt, es nicht zu beanstanden, wenn für die Zurechnung die vorher geltenden Regeln sinngemäß angewendet werden. Das Schreiben selbst ist nicht veröffentlicht, und die Aussage gehört vor Vertragsschluss mit der Steuerberatung abgestimmt.
Mit den früheren drei Jahren reicht der Korridor von 14,4 bis 32,4 Monaten. Ein Vertrag über 36 Monate liegt bei 100 Prozent und damit außerhalb, es sei denn, der Leasinggeber kann eine längere Nutzungsdauer begründen. Wie der Vertrag das löst, gehört vor der Unterschrift schriftlich geklärt. Für die Kostenrechnung oben ändert die Zurechnung nichts, denn sie verschiebt nur, wann und wo die Kosten erscheinen.
IFRS und Handelsbilanz
Nach IFRS 16 erscheinen Leasingverhältnisse grundsätzlich als Nutzungsrecht in der Bilanz des Leasingnehmers. Vermögenswerte von geringem Wert darf der Leasingnehmer ausnehmen, und als Beispiele nennt der Standard in Paragraph B8 Tablets und Computer. Mit HGB-Abschluss bleiben die Erlasse der Maßstab, denn nach Angaben des Leasingverbands gelten ihre Kriterien in der Praxis auch handelsrechtlich.
Die Rückgabe, die in keiner Rate steht
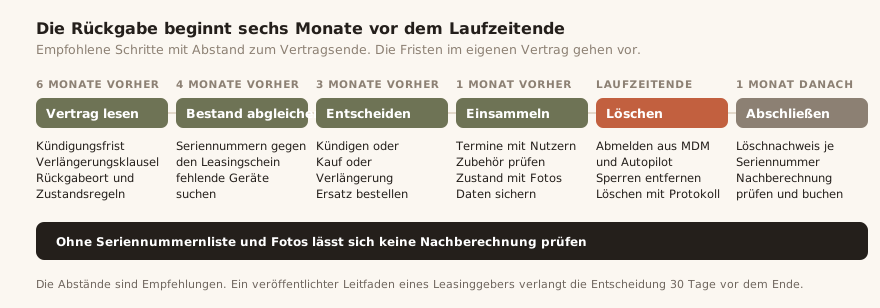
Am Ende der Laufzeit müssen die Geräte vollständig, gelöscht, entsperrt und rechtzeitig beim Leasinggeber sein. Veröffentlichte Vertragsbedingungen eines deutschen Leasinggebers verlangen die Rückgabe mit Zubehör auf Kosten und Gefahr des Leasingnehmers. Der Zustand muss dem vertragsgemäßen Gebrauch entsprechen, und für übermäßige Abnutzung wird die Wertdifferenz berechnet.
Zustandsklassen
Leasinggeber und Wiedervermarkter sortieren Rückläufer in Zustandsklassen, die im Vertrag oder in den Rückgabebedingungen stehen. Ein Beispiel zeigt die Tabelle.
| Klasse | Beispiel | Folge bei der Rückgabe |
|---|---|---|
| A | leichte Kratzer und abgegriffene Tasten | normale Abnutzung ohne Kosten |
| B | deutliche Gebrauchsspuren bei voller Funktion | je nach Vertrag ohne Kosten oder mit Pauschale |
| C | Displayschaden oder beschädigtes Gehäuse | Nachberechnung bis zum Zeitwert |
| D | Gerät fehlt oder startet nicht | Zeitwert oder Ablösebetrag |
Die Richtung gibt das Mietrecht vor. Veränderungen durch den vertragsgemäßen Gebrauch hat der Mieter nach § 538 BGB nicht zu vertreten. Ein veröffentlichter Rückgabeleitfaden eines großen IT-Finanzierers zählt leichte Kratzer und verblasste Tasten zur normalen Abnutzung. Risse, fehlende Teile und Geräte ohne Bild zählen dort als Schaden, und berechnet wird der niedrigere Betrag aus Reparaturkosten und Marktwert.
Zubehör
Zurück geht alles, was mitfinanziert wurde. Bei Notebooks sind das in der Regel Netzteil, Akku und Dockingstation. Welche Teile dazugehören, steht im Leasingschein oder in der Abnahmeerklärung vom Wareneingang. Der erwähnte Rückgabeleitfaden nennt für ein fehlendes Netzteil 35 US-Dollar und für einen fehlenden Akku 50 US-Dollar. Diese Beträge fallen für jedes unvollständige Gerät an.
Datenlöschung mit Nachweis
Die Verantwortung für die Daten bleibt beim eigenen Unternehmen, auch wenn der Leasinggeber löscht. Die Datenschutzkonferenz nennt die Datenträgerentsorgung durch Dienstleister als typischen Fall der Auftragsverarbeitung, und dafür braucht es einen Vertrag nach Artikel 28 DSGVO. Ein brauchbarer Nachweis nennt je Gerät Seriennummer, Verfahren, Datum und Ergebnis, denn eine Sammelbestätigung über 50 Notebooks belegt kein einzelnes Gerät.
Welche Verfahren zu welchem Datenträger passen, beschreiben der BSI-Baustein CON.6 und die im September 2025 überarbeitete NIST-Richtlinie SP 800-88. Die Unterschiede zwischen Überschreiben, kryptografischem Löschen und Vernichten erklärt der Leitfaden Geräte aussondern mit Löschnachweis.
Vor der Löschung stehen Freigaben, die nur das eigene Haus erledigen kann. Microsoft sieht die Abmeldung aus Windows Autopilot für jedes Gerät vor, das die Organisation dauerhaft verlässt. Apple-Geräte brauchen die Freigabe aus Apple Business, und die Aktivierungssperre muss vorher ausgeschaltet sein, weil sie sich danach dort nicht mehr verwalten lässt. BIOS-Kennwörter gehören ebenfalls entfernt. Wie Gerätelisten aus der Geräteverwaltung mit dem Inventar zusammenkommen, beschreibt Geräte aus Intune, Jamf oder einem Netzwerkscan übernehmen.
Fristen und Nachberechnungen
Die erste Frist gilt der Kündigung oder Entscheidung. Ein veröffentlichter Leitfaden verlangt sie 30 Tage vor Laufzeitende und lässt den Vertrag ohne Nachricht monatlich weiterlaufen. Die Leasing-Erlasse behandeln solche Verlängerungen steuerlich wie eine Verlängerungsoption.
Die zweite Frist ist das Laufzeitende selbst. Für Mietverhältnisse legt § 546a BGB die vereinbarte Miete als Entschädigung für die Dauer der Vorenthaltung fest. Im Rechenbeispiel ist das eine Monatsrate je Gerät. Die dritte Frist entsteht bei Teillieferungen. Veröffentlichte Vertragsbedingungen lassen die Laufzeit am Ersten des Monats nach der Übernahme beginnen, und drei Tranchen erzeugen dann drei Enddaten.
Eine Nachberechnung lässt sich nur prüfen, wenn Fotos und ein Protokoll je Seriennummer vom Tag der Ausgabe und vom Tag der Rücknahme vorliegen. Die Seriennummernliste des Leasinggebers wird gegen den eigenen Bestand gelesen, bevor die Geräte das Haus verlassen. Ein Frachtbrief mit Seriennummern belegt noch keine Übergabe, denn die Prüfung erfolgt beim Leasinggeber nach dem Auspacken.
Was das Inventar dafür vorhalten muss
Die Rückgabe gelingt nur mit einem Inventar, das jedes Leasinggerät seinem Vertrag zuordnet. Diese Angaben gehören an den Datensatz:
- Vertragsnummer und Position im Leasingschein verbinden das Gerät mit seinem Vertrag.
- Seriennummer und Inventarnummer machen das Gerät bei Ausgabe, Inventur und Rückgabe eindeutig.
- Das Übernahmedatum bestimmt das Enddatum der jeweiligen Tranche.
- Das mitgelieferte Zubehör steht als Liste am Gerät.
- Person, Ort und Zustand bei der Ausgabe zeigen, wo das Gerät ist und wie es übergeben wurde.
- Status in der Geräteverwaltung, Löschnachweis und Rückgabedatum schließen den Vorgang ab.
Dafür eignet sich ein Inventar, das Verträge mit ihren Fristen an die einzelnen Geräte bindet. Wie Ausgabe und Rücknahme protokolliert werden, steht unter Hardware ausgeben und zurücknehmen.
Mietkauf und Device as a Service
Mietkauf
Beim Mietkauf geht das Eigentum mit der letzten Rate auf den Mietkäufer über, und das Gerät ist ihm von Anfang an zuzurechnen. Er aktiviert es, schreibt es ab und bucht nur den Zinsanteil der Raten als Aufwand. Für Computerhardware steht ihm die einjährige Nutzungsdauer offen, wie sie unter IT-Geräte in der Anlagenbuchhaltung beschrieben ist. In der Kostenrechnung verhält sich der Mietkauf wie der Kauf mit Darlehen. Eine Rückgabe entfällt, und der Restwert bleibt im eigenen Haus.
Device as a Service
Device as a Service verbindet die Überlassung des Geräts mit Leistungen wie Vorbereitung, Support, Austausch im Schadensfall sowie Abholung und Löschung am Ende. Der Preis gilt je Gerät oder Arbeitsplatz und Monat über eine feste Laufzeit, und maßgeblich ist, was im Leistungsschein steht. Für Zurechnung, Rückgabe und Datenlöschung gilt dasselbe wie beim Leasing.
Angenommen ist ein Angebot für 42 Euro je Gerät und Monat mit Garantie, Versicherung und Transport. Der Aufpreis zur Leasingrate beträgt 7,80 Euro, und über 50 Geräte und 36 Monate sind das 14.040 Euro. Garantie, Versicherung und Transport ersetzen davon 7.950 Euro.
Die übrigen 6.090 Euro müssen durch eingesparte Arbeit gedeckt sein. Bei 60 Euro je Stunde sind das rund 100 Stunden in drei Jahren.
14.040 € minus 7.950 € = 6.090 € ≈ 100 Stunden zu 60 €
Was in der Praxis schiefgeht
Ein häufiges Muster ist, dass die Rückgabe erst im letzten Monat beginnt. Daraus entstehen die folgenden Fehler.
- Die Laufzeit entspricht der Nutzungsdauer. Ein Vertrag über 36 Monate für Geräte mit drei Jahren Nutzungsdauer liegt außerhalb des Korridors der Erlasse, und die erhoffte Wirkung auf die Bilanz bleibt aus.
- Die Kündigungsfrist verstreicht. Der Vertrag läuft zu den alten Raten weiter, obwohl die Ersatzgeräte bereits im Einsatz sind.
- Geräte liegen bei Ausgeschiedenen. Ohne Rückgabeprotokoll beim Austritt beginnt die Suche erst Jahre später, und am Ende steht der Zeitwert auf der Rechnung. Den Ablauf beschreibt Offboarding: Hardware und Zugänge.
- Netzteile wandern. Im Alltag werden Netzteile getauscht und verliehen, und bei der Rückgabe fehlt jedes Netzteil, das nie am Gerät erfasst war.
- Sperren bleiben aktiv. Ein Gerät mit BIOS-Kennwort, Aktivierungssperre oder aktiver Autopilot-Registrierung lässt sich nicht wiederverwenden, und der Leasinggeber berechnet den Aufwand.
- Die Geräte stehen im Homeoffice. Veröffentlichte Vertragsbedingungen erlauben einen Standortwechsel nur mit schriftlicher Einwilligung des Leasinggebers. Die mobile Nutzung gehört deshalb in den Vertrag, und worauf es dabei ankommt, beschreibt Hardware im mobilen Arbeiten.
- Der Versicherungsnachweis fehlt. Veröffentlichte Bedingungen verlangen ihn binnen 30 Tagen nach der Übernahme. Fehlt er, darf der Leasinggeber auf Kosten des Leasingnehmers versichern.
Häufige Fragen
Ist Leasing steuerlich günstiger als ein Kauf?
Keine der beiden Varianten ist steuerlich grundsätzlich günstiger. Beim Kauf von Computerhardware erlaubt die einjährige Nutzungsdauer den vollen Abzug im ersten Jahr, beim Leasing verteilt sich der Abzug über die Laufzeit.
Wer ist für die Datenlöschung bei der Rückgabe verantwortlich?
Verantwortlich bleibt das eigene Unternehmen, auch wenn der Leasinggeber löscht. Er handelt dann in der Regel als Auftragsverarbeiter, und der Nachweis sollte je Seriennummer Verfahren, Datum und Ergebnis nennen.
Was passiert, wenn ein Leasinggerät verloren geht?
Nach veröffentlichten Vertragsbedingungen liegt das Verlustrisiko beim Leasingnehmer. Er zahlt den Zeitwert, mindestens aber die restlichen Raten abzüglich ersparter Aufwendungen des Leasinggebers. Eine Elektronikversicherung deckt das, wenn der Verlust mitversichert ist.
Kann ich ein Leasinggerät am Ende kaufen?
Das regelt der Vertrag. Liegt der Preis einer Kaufoption unter dem Restbuchwert oder dem niedrigeren gemeinen Wert, wird das Gerät steuerlich dem Leasingnehmer zugerechnet. Ein Kaufangebot sollte vor Ablauf der Kündigungsfrist vorliegen.
Für wen lohnt sich Device as a Service?
Device as a Service lohnt sich für Häuser, die Rollout, Support und Rückgabe auslagern wollen und diese Arbeit intern teurer erledigen würden. Der Aufpreis gegenüber einer Leasingrate muss kleiner sein als der Wert der Leistungen, die er ersetzt. Die Rechnung dazu steht im Abschnitt zu den Varianten.
Quellen und Regelwerke
- Leasing-Erlasse von 1971 und 1975, Amtliches Einkommensteuer-Handbuch 2025, Anhang 21
- BMF-Schreiben vom 22. Februar 2022 zur Nutzungsdauer von Computerhardware und Software, BStBl I 2022 S. 187
- IWW, Fachbericht vom 7. Juni 2022 zur einjährigen Nutzungsdauer bei Leasing
- § 39 AO, Zurechnung von Wirtschaftsgütern
- § 246 HGB, Vollständigkeit und wirtschaftliche Zurechnung
- Bundesverband Deutscher Leasing-Unternehmen, Leasing A bis Z, Bilanzierung
- IFRS 16 Leasingverhältnisse in der Fassung der Verordnung (EU) 2017/1986, Paragraph 5 und B3 bis B8
- § 538 BGB, Abnutzung durch vertragsgemäßen Gebrauch
- § 546a BGB, Entschädigung bei verspäteter Rückgabe
- Datenschutzkonferenz, Kurzpapier Nr. 13 Auftragsverarbeitung, Stand 17. Dezember 2018, Anhang A
- BSI IT-Grundschutz-Kompendium, Baustein CON.6 Löschen und Vernichten, Edition 2023
- NIST SP 800-88 Rev. 2, Guidelines for Media Sanitization, September 2025
- Microsoft Learn, Windows Autopilot registration overview, Abschnitt Deregister a device
- Apple Support, Release devices in Apple Business
- Würth Leasing, Vertragsbedingungen kündbar IT, Stand 09/2020
- IBM Global Financing, End-of-Lease Guide PC and Mobility
Dieser Text gibt den Stand vom September 2026 wieder und ersetzt keine Rechtsberatung. Maßgeblich sind der jeweilige Gesetzes- und Regeltext sowie die Umstände des Einzelfalls.