Das Wichtigste in Kürze
- Das Kreislaufwirtschaftsgesetz stellt die Vermeidung vor die Vorbereitung zur Wiederverwendung und vor das Recycling (§ 6 KrWG). Ein Gerät, das weiterbenutzt wird, wird nie zu Abfall.
- Vor jeder Weitergabe steht die Löschung mit Nachweis. Das BSI verlangt in CON.6 für verschlüsselte Datenträger das sichere Löschen des Schlüssels und für unverschlüsselte das Überschreiben mit Zufallsdaten.
- Defekte Datenträger werden mindestens in Sicherheitsstufe 3 vernichtet. Die Stufen stammen aus der DIN 66399, die heute als ISO/IEC 21964 fortgeführt wird.
- Ein Geschenk an Beschäftigte ist Arbeitslohn in Höhe des üblichen Endpreises. Die Lohnsteuer darauf lässt sich mit 25 Prozent pauschal erheben (§ 40 Abs. 2 Satz 1 Nr. 5 EStG).
- Eine Sachspende ist umsatzsteuerlich eine unentgeltliche Wertabgabe. Bemessungsgrundlage ist der fiktive Einkaufspreis im Zeitpunkt der Spende.
- Firmennotebooks gelten nach dem ElektroG als Altgeräte aus privaten Haushalten und dürfen an kommunale Sammelstellen gehen.
- Jeder Weg braucht einen Beleg für die Daten und einen für das Gerät. Geleaste Geräte gehören dem Leasinggeber und nehmen keinen dieser Wege.
- Im Beispiel mit 60 Notebooks deckt der Verkauf an einen Aufbereiter gut zwei Drittel der Kosten aller anderen Wege.
In welcher Reihenfolge die Wege stehen
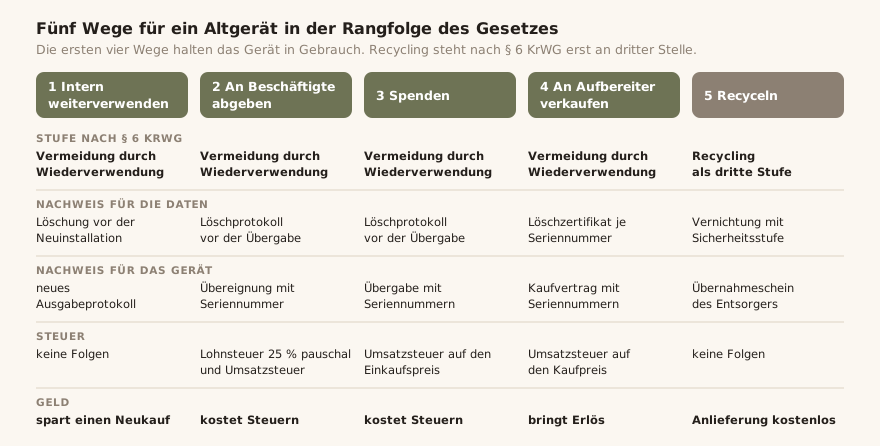
Das Kreislaufwirtschaftsgesetz ordnet alle Maßnahmen in eine Rangfolge (§ 6 Abs. 1 KrWG). An erster Stelle steht die Vermeidung, dann folgen Vorbereitung zur Wiederverwendung, Recycling, sonstige Verwertung und zuletzt die Beseitigung. Die Wiederverwendung eines Geräts, das nicht zu Abfall geworden ist, zählt zur Vermeidung (§ 3 Abs. 20 und 21 KrWG). Erst wenn sich das Unternehmen eines Geräts entledigt, wird es zu Abfall, und ab dann gilt das ElektroG.
- Intern weiterverwenden eignet sich für Geräte, die für einen einfacheren Zweck genügen, etwa im Leihpool oder im Schulungsraum. Das Gerät behält seine Inventarnummer.
- An Beschäftigte abgeben ist steuerlich der aufwendigste Weg, weil Lohnsteuer und Umsatzsteuer zusammenkommen.
- Spenden braucht einen Empfänger, der Geräte in dieser Menge und diesem Alter gebrauchen kann.
- An einen Aufbereiter verkaufen bringt als einziger Weg Erlös.
- Recyceln bleibt für defekte Geräte. Auch dort prüft die Erstbehandlungsanlage zuerst, ob Bauteile wiederverwendet werden können (§ 20 Abs. 1 ElektroG).
Ob sich vorher eine Reparatur lohnt, klärt die Rechnung unter Reparatur und Wartung von IT-Geräten. Gebündelt fallen Altgeräte oft bei einem Büroumzug an, und dort gehört die Entscheidung in den Zeitplan.
Datenlöschung mit Nachweis
Kein Gerät verlässt das Unternehmen mit lesbaren Daten. Die Mindestverfahren beschreibt die Basisanforderung CON.6.A12 im BSI-Baustein CON.6 Löschen und Vernichten (Edition 2023).
- Bei verschlüsselten Datenträgern wird der Schlüssel nach den Vorgaben des eigenen Kryptokonzepts sicher gelöscht.
- Unverschlüsselte wiederbeschreibbare Datenträger werden vollständig mit Zufallswerten überschrieben.
- Smartphones und Tablets werden verschlüsselt und auf die Werkseinstellung zurückgesetzt. Danach wird die Einrichtung einmal durchlaufen, um den Löschvorgang abzuschließen.
- Lässt sich ein Datenträger nicht löschen, wird er ausgebaut und mindestens nach Sicherheitsstufe E-3 für SSD oder H-3 für Festplatten vernichtet.
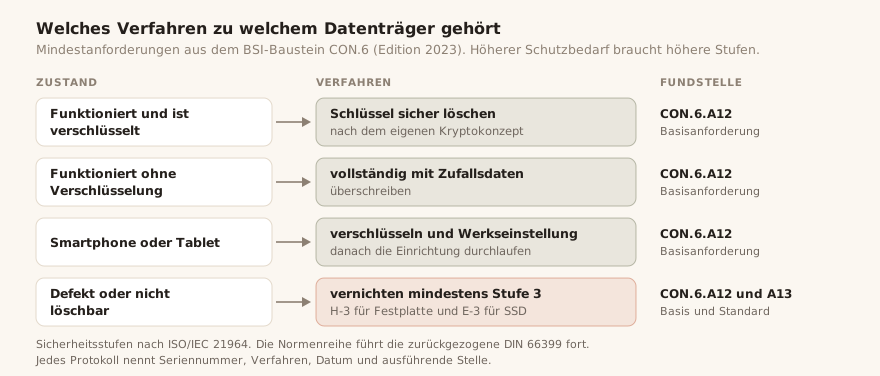
Die Sicherheitsstufen stammen aus der DIN 66399, die DIN Media als zurückgezogen führt. Nachfolger ist die Normenreihe ISO/IEC 21964 von 2018, auf die auch das BSI verweist. Das System ist gleich geblieben: drei Schutzklassen nach dem Schutzbedarf, sieben Sicherheitsstufen und sechs Materialklassen, darunter H für magnetische Festplatten und E für elektronische Speicher wie SSD und USB-Sticks.
Ein Löschnachweis nennt je Gerät Seriennummer, Verfahren, Datum, ausführende Stelle und Prüfergebnis. Die Datenschutzkonferenz zählt die Datenträgerentsorgung durch Dienstleister zu den Beispielen einer Auftragsverarbeitung (Kurzpapier Nr. 13). Löscht ein Dienstleister, braucht es deshalb einen Vertrag nach Art. 28 DSGVO, und seine Verfahren müssen mindestens die eigenen Anforderungen erfüllen (CON.6.A11).
Löschnachweis und Verwertungsbeleg sind zwei getrennte Nachweise am selben Vorgang, wie unter Geräte aussondern: Löschnachweis und Verwertung beschrieben.
Abgabe an Beschäftigte
Gibt ein Unternehmen ein Altgerät unentgeltlich oder verbilligt an Beschäftigte ab, entsteht ein geldwerter Vorteil. Er wird mit dem üblichen Endpreis am Abgabeort bewertet (§ 8 Abs. 2 Satz 1 EStG). Bei einem vier Jahre alten Notebook ist das der Handelspreis eines vergleichbaren gebrauchten Geräts. Eine Zuzahlung mindert den Vorteil. Für die Lohnsteuer ergeben sich vier Fälle.
- Liegt der Vorteil zusammen mit anderen Sachbezügen im Monat bei höchstens 50 Euro, bleibt er außer Ansatz (§ 8 Abs. 2 Satz 11 EStG). Gutscheine können diese Grenze bereits verbraucht haben.
- Erfolgt die Übereignung zusätzlich zum ohnehin geschuldeten Arbeitslohn, kann das Unternehmen die Lohnsteuer mit 25 Prozent pauschal erheben (§ 40 Abs. 2 Satz 1 Nr. 5 EStG). Die pauschale Steuer samt Solidaritätszuschlag und gegebenenfalls Kirchensteuer übernimmt der Arbeitgeber (§ 40 Abs. 3 EStG). Wird sie mit der Entgeltabrechnung erhoben, bleibt der Vorteil beitragsfrei (§ 1 Abs. 1 SvEV).
- Ohne Pauschalierung wird der Vorteil individuell versteuert und ist beitragspflichtig.
- Zahlt die Person den üblichen Endpreis, entsteht kein Vorteil.
Umsatzsteuerlich ist die unentgeltliche Abgabe an das Personal einer Lieferung gleichgestellt, wenn das Gerät zum Vorsteuerabzug berechtigt hat (§ 3 Abs. 1b Satz 1 Nr. 2 und Satz 2 UStG). Bemessungsgrundlage ist der Einkaufspreis eines gleichartigen Geräts im Zeitpunkt der Abgabe (§ 10 Abs. 4 Satz 1 Nr. 1 UStG). Bei einem verbilligten Verkauf gilt dieser Wert als Mindestbemessungsgrundlage, höchstens jedoch das marktübliche Entgelt (§ 10 Abs. 5 Nr. 2 UStG).
Bei einer Schenkung haftet das Unternehmen für Mängel nur bei Arglist (§ 524 BGB). Ein Verkauf an Beschäftigte kann dagegen ein Verbrauchsgüterkauf sein. Dann lässt sich die Gewährleistung für gebrauchte Geräte nur auf ein Jahr verkürzen, und das muss ausdrücklich und gesondert vereinbart sein (§ 476 Abs. 2 BGB). Überlässt das Unternehmen ein Gerät nur zur Nutzung, gilt die Steuerfreiheit, die unter Hardware im mobilen Arbeiten beschrieben ist.
Sachspende an gemeinnützige Einrichtungen
Eine Sachspende aus dem Betriebsvermögen ist einer Lieferung gleichgestellt, wenn das Gerät zum Vorsteuerabzug berechtigt hat (§ 3 Abs. 1b Satz 1 Nr. 3 und Satz 2 UStG). Bei Firmengeräten ist das der Normalfall.
Die Bemessungsgrundlage hat das Bundesfinanzministerium mit Schreiben vom 18. März 2021 klargestellt. Maßgeblich ist der fiktive Einkaufspreis im Zeitpunkt der Spende, und der ursprüngliche Kaufpreis spielt keine Rolle. Eingeschränkte Verkehrsfähigkeit mindert den Wert. Null Euro kommen nur bei wertloser Ware in Betracht (Abschnitt 10.6 Abs. 1a UStAE). Für ein funktionierendes Notebook ist das der Nettopreis, zu dem sich ein vergleichbares gebrauchtes Gerät zum Zeitpunkt der Spende beschaffen ließe.
Für die Zuwendungsbestätigung zählt der Wert der Entnahme zuzüglich der Umsatzsteuer darauf (§ 10b Abs. 3 Satz 2 EStG). Bei Spenden an steuerbegünstigte Körperschaften darf die Entnahme mit dem Buchwert angesetzt werden (§ 6 Abs. 1 Nr. 4 Satz 4 EStG). Für Kapitalgesellschaften verweist § 9 Abs. 2 KStG auf diese Regel. Bei einem abgeschriebenen Gerät bleibt dann im Wesentlichen die Umsatzsteuer als Spendenwert. Die Übergabe läuft mit Protokoll und Seriennummern, und das Löschprotokoll liegt vorher vor.
Verkauf an einen Aufbereiter
Aufbereiter kaufen gebrauchte Geräte in Mengen an, löschen, prüfen und verkaufen sie weiter. Der Verkauf ist eine gewöhnliche Lieferung mit Umsatzsteuer, und bei einem abgeschriebenen Gerät ist der Erlös in voller Höhe Ertrag. Wie der Abgang gebucht wird, steht unter IT-Geräte in der Anlagenbuchhaltung.
Übernimmt der Aufbereiter die Löschung, liegt dieselbe Einordnung als Auftragsverarbeitung nahe wie bei einem Entsorgungsdienstleister. Vor der Abholung stehen deshalb ein Vertrag nach Art. 28 DSGVO und die Festlegung, welches Verfahren je Datenträgerart gilt. Als Empfänger gehört er in das Verzeichnis von Verarbeitungstätigkeiten. Nach der Löschung liefert er ein Zertifikat je Seriennummer.
Geräte aus einem Leasingvertrag gehören dem Leasinggeber. Sie dürfen weder verkauft noch verschenkt werden und gehen am Laufzeitende zurück. Wie diese Rückgabe abläuft, steht unter Leasing oder Kauf bei IT-Geräten.
Recycling nach dem ElektroG
Wird ein Gerät zu Abfall, gilt das Elektro- und Elektronikgerätegesetz. Geräte, die sowohl in privaten Haushalten als auch in Betrieben genutzt werden können, gelten dann als Altgeräte aus privaten Haushalten (§ 3 Nr. 5 ElektroG). Das trifft auf Notebooks, Monitore, Smartphones und Bürodrucker zu.
Gewerbetreibende dürfen solche Altgeräte an den Sammelstellen der öffentlich-rechtlichen Entsorgungsträger kostenlos abgeben (§ 13 Abs. 1 und 4 ElektroG). Größere Mengen stimmt das Unternehmen vorher ab. Für reine Betriebsgeräte wie Server muss der Hersteller eine zumutbare Rückgabemöglichkeit schaffen (§ 19 ElektroG).
Vor der Abgabe entnimmt der Endnutzer Altbatterien, die nicht vom Gerät umschlossen sind (§ 10 Abs. 1 ElektroG). Für die Löschung personenbezogener Daten ist er selbst verantwortlich, und darauf müssen Entsorgungsträger und Hersteller hinweisen (§§ 18 und 19a ElektroG). Behandelt werden die Geräte nur in zertifizierten Erstbehandlungsanlagen (§ 21 Abs. 1 ElektroG), und der Übernahmeschein mit Anzahl und möglichst Seriennummern belegt den Verbleib.
Welche Nachweise jeder Weg braucht
| Weg | Nachweis für die Daten | Nachweis für das Gerät | Buchhaltung und Steuer |
|---|---|---|---|
| Intern weiterverwenden | Löschprotokoll vor der Neuinstallation | neues Ausgabeprotokoll | keine Buchung |
| An Beschäftigte | Löschprotokoll vor der Übergabe | Übereignung mit Seriennummer und Wert | Anlagenabgang und Lohnabrechnung und Umsatzsteuer |
| Spende | Löschprotokoll vor der Übergabe | Übergabeprotokoll mit Seriennummern | Anlagenabgang und Umsatzsteuer und Zuwendungsbestätigung |
| Aufbereiter | Zertifikat je Seriennummer und Vertrag nach Art. 28 DSGVO | Kaufvertrag oder Gutschrift | Anlagenabgang und Erlös mit Umsatzsteuer |
| Recycling | Vernichtungsnachweis mit Sicherheitsstufe | Übernahmeschein mit Anzahl | Anlagenabgang |
Ein häufiges Muster ist, dass einer der beiden Nachweise nach der Abholung fehlt, weil der Empfänger ihn nachreichen will. Dagegen hilft ein Vorgang, der beide Nachweise getrennt führt und einen offenen Beleg als Frist meldet. Ein Beispiel dafür ist die Aussonderung mit getrennten Lösch- und Verwertungsnachweisen, bei der ein fehlender Beleg den Vorgang als „Nachweis offen“ in einer Fristenliste hält.
Rechenbeispiel: 60 Notebooks nach vier Jahren
Ein Unternehmen sondert 60 Notebooks aus, die vier Jahre im Einsatz waren. Die Rechnung beruht auf offenen Annahmen.
- Die Geräte sind abgeschrieben und wurden mit Vorsteuerabzug gekauft. 48 sind gut erhalten, 7 haben Mängel an Akku oder Tastatur, und 5 sind defekt.
- Ein vergleichbares gebrauchtes Gerät kostet im Handel 220 Euro brutto, also rund 185 Euro netto.
- Der Aufbereiter zahlt netto 110 Euro für ein gut erhaltenes und 60 Euro für ein mangelhaftes Gerät. Er löscht mit Zertifikat je Seriennummer.
- Löschen und Prüfen im Haus dauert 0,4 Stunden je Gerät, eine Neuinstallation 0,5 Stunden, und die interne Stunde kostet 55 Euro.
- Die Geräte für Beschäftigte gehen unentgeltlich und zusätzlich zum Arbeitslohn weg. Die Lohnsteuer wird pauschal erhoben, und die Kirchensteuer bleibt außer Betracht.
Beispiel: Das Löschen kostet 0,4 Stunden zu 55 Euro. Die pauschale Lohnsteuer beträgt 25 Prozent von 220 Euro, und der Solidaritätszuschlag beträgt 5,5 Prozent davon. Die Umsatzsteuer beträgt 19 Prozent von 185 Euro.
22 € + 55 € + 3,02 € + 35,15 € = 115,17 €
| Weg | Geräte | Erlös | Aufwand und Steuern | Saldo |
|---|---|---|---|---|
| Intern weiterverwenden | 8 | 0 € | 220 € | minus 220 € |
| An Beschäftigte verschenken | 15 | 0 € | 1.727,55 € | minus 1.727,55 € |
| An eine Schule spenden | 10 | 0 € | 571,50 € | minus 571,50 € |
| An einen Aufbereiter verkaufen | 22 | 2.070 € | 165 € | plus 1.905 € |
| Recyceln | 5 | 0 € | 130 € | minus 130 € |
| Summe | 60 | 2.070 € | 2.814,05 € | minus 744,05 € |
Der Verkauf an den Aufbereiter deckt gut zwei Drittel der Kosten aller anderen Wege. Die großzügigen Wege kosten Geld, vor allem durch die Steuern auf Schenkung und Spende. Hätte das Unternehmen alle 55 funktionierenden Geräte verkauft, stünde bei fünf Stunden Übergabe ein Überschuss von rund 5.300 Euro in der Rechnung.
Dem stehen die acht intern weiterverwendeten Geräte gegenüber. Ersetzen sie Neukäufe für Leihpool und Schulungsraum, sparen sie bei angenommen 700 Euro je Neugerät 5.600 Euro. Rechnerisch ist damit der unscheinbarste Weg der wirtschaftlichste, und er steht im Gesetz an erster Stelle.
Was in der Praxis schiefgeht
- Die Geräte stehen monatelang im Keller, weil niemand über den Weg entscheidet. In der Zeit verlieren sie Wert, und die Akkus altern.
- Ein Notebook geht an eine Schule, und das Löschprotokoll fehlt. Ob die Daten gelöscht sind, kann danach niemand belegen.
- Beschäftigte bekommen ihr altes Gerät geschenkt, und die Lohnabrechnung erfährt davon nichts. Bei der nächsten Lohnsteuer-Außenprüfung fällt das auf, und die Steuer wird nachgefordert.
- Die Datenträger der defekten Geräte gehen mit zum Wertstoffhof. Ein Gerät, das nicht mehr startet, kann trotzdem lesbare Daten enthalten, und das BSI beschreibt genau diesen Fall als Gefährdung.
- Der Aufbereiter liefert ein Sammelzertifikat über 22 Geräte ohne Seriennummern. Für ein einzelnes Gerät lässt sich die Löschung damit nicht belegen.
Häufige Fragen
Darf ein Unternehmen alte Laptops an Beschäftigte verschenken?
Das ist erlaubt. Steuerlich entsteht Arbeitslohn in Höhe des üblichen Endpreises, der sich bei einer Übereignung zusätzlich zum Arbeitslohn mit 25 Prozent pauschal versteuern lässt (§ 40 Abs. 2 Satz 1 Nr. 5 EStG). Dazu kommt Umsatzsteuer auf den Einkaufspreis eines vergleichbaren Geräts.
Wie viel Umsatzsteuer fällt bei einer Sachspende an?
Die Umsatzsteuer beträgt 19 Prozent des fiktiven Einkaufspreises im Zeitpunkt der Spende. Für ein vier Jahre altes Notebook sind das bei angenommen 185 Euro netto rund 35 Euro.
Reicht das Zurücksetzen auf Werkseinstellungen?
Bei durchgängig verschlüsselten Geräten genügt ein Zurücksetzen, wenn dabei der Schlüssel sicher gelöscht wird. Bei Smartphones verlangt CON.6 Verschlüsselung, Werkseinstellung und danach das Durchlaufen der Einrichtung. Unverschlüsselte Datenträger werden vollständig überschrieben.
Wohin mit defekten Firmenlaptops?
Die Datenträger werden ausgebaut und vernichtet oder nachweisbar gelöscht. Die Geräte gehen an eine kommunale Sammelstelle oder an einen Entsorger mit zertifizierter Erstbehandlungsanlage. Notebooks gelten nach dem ElektroG auch aus Betrieben als Altgeräte aus privaten Haushalten.
Können geleaste Geräte gespendet werden?
Geleaste Geräte gehören dem Leasinggeber und gehen am Ende der Laufzeit an ihn zurück. Wer ein solches Gerät weitergeben möchte, muss es vorher kaufen, sofern der Vertrag das vorsieht.
Quellen und Regelwerke
- Kreislaufwirtschaftsgesetz, §§ 3 und 6
- Elektro- und Elektronikgerätegesetz (ElektroG)
- BSI, Baustein CON.6 Löschen und Vernichten (Edition 2023)
- ISO/IEC 21964-1:2018, Destruction of data carriers
- DIN Media, DIN 66399-2 (zurückgezogen)
- Datenschutzkonferenz, Kurzpapier Nr. 13: Auftragsverarbeitung
- § 8 EStG, Sachbezüge
- § 40 EStG, Pauschalierung der Lohnsteuer
- § 1 Sozialversicherungsentgeltverordnung
- § 3 UStG, unentgeltliche Wertabgaben
- § 10 UStG, Bemessungsgrundlage
- Umsatzsteuer-Anwendungserlass, Abschnitt 10.6 Abs. 1a (BMF-Schreiben vom 18. März 2021)
- § 10b EStG, Zuwendungen
- § 524 BGB, Sachmängel bei der Schenkung
- § 476 BGB, Abweichende Vereinbarungen
Dieser Text gibt den Stand vom September 2026 wieder und ersetzt keine Rechtsberatung. Maßgeblich sind der jeweilige Gesetzes- und Regeltext sowie die Umstände des Einzelfalls.