Das Wichtigste in Kürze
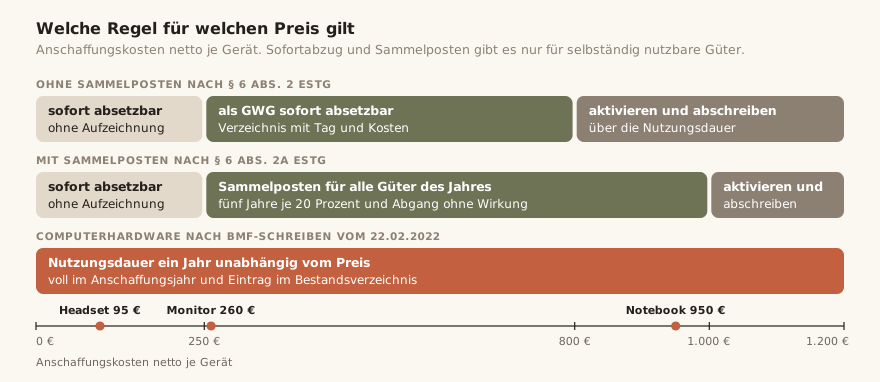
- Ein Laptop bis 800 Euro netto ist ein geringwertiges Wirtschaftsgut und darf im Anschaffungsjahr voll abgezogen werden. Über 250 Euro gehören Tag der Anschaffung und Kosten in ein Verzeichnis, sofern sie nicht aus der Buchführung hervorgehen.
- Teurere Notebooks lassen sich über die einjährige Nutzungsdauer nach dem BMF-Schreiben vom 22. Februar 2022 ebenfalls im ersten Jahr abschreiben. Das gilt unabhängig vom Preis und auch für Monitore, Dockingstations und Headsets.
- Sofortabzug und Sammelposten setzen voraus, dass ein Gerät selbständig nutzbar ist. Für Peripheriegeräte einer PC-Anlage hat der Bundesfinanzhof das in der Regel verneint.
- Wer den Sammelposten wählt, muss ihn für alle Güter von 250,01 bis 1.000 Euro des Jahres wählen. Der Posten läuft fünf Jahre weiter, auch wenn die Geräte vorher ausscheiden.
- Die einjährige Nutzungsdauer ist eine steuerliche Regel, die das IDW für die Handelsbilanz grundsätzlich für ungeeignet hält. Bilanzierende Unternehmen stimmen beide Bilanzen deshalb am besten mit Steuerberatung und Abschlussprüfung ab.
- Voll abgeschriebene Geräte bleiben im Bestandsverzeichnis, bis sie ausscheiden. Ausgenommen sind nur geringwertige Wirtschaftsgüter, Güter im Sammelposten und Festwerte.
- Anlagenverzeichnis und IT-Inventar brauchen dieselbe Inventarnummer. Mit zwei Nummernkreisen lässt sich kein Abgang sicher buchen.
- Die degressive Abschreibung von bis zu 30 Prozent für Anschaffungen von Juli 2025 bis Ende 2027 bringt bei drei Jahren Nutzungsdauer nichts, weil der lineare Satz dort bei 33,3 Prozent liegt.
Drei Grenzen und was sie auslösen
Das Einkommensteuergesetz kennt für abnutzbare bewegliche Güter drei Wertgrenzen. Sie gelten je Gerät und netto, denn § 6 Absatz 2 EStG rechnet mit den Anschaffungskosten abzüglich der darin enthaltenen Vorsteuer. Zu den Anschaffungskosten gehören nach § 255 Absatz 1 HGB auch Nebenkosten wie die Lieferung, und Rabatte und Skonti werden abgezogen.
Stand September 2026 gelten die Grenzen unverändert. Eine Anhebung der Sofortabzugsgrenze auf 1.000 Euro stand 2023 im Entwurf des Wachstumschancengesetzes und wurde nicht beschlossen. Neu ist seit Juli 2025 nur die degressive Abschreibung, die weiter unten eingeordnet ist.
| Anschaffungskosten netto | Was das Gesetz erlaubt | Was aufzuzeichnen ist |
|---|---|---|
| bis 250 € | sofort als Betriebsausgabe | keine besondere Aufzeichnung |
| 250,01 bis 800 € | sofort als geringwertiges Wirtschaftsgut oder im Sammelposten | Tag der Anschaffung und Kosten im Verzeichnis oder in der Buchführung |
| 800,01 bis 1.000 € | Sammelposten oder Aktivierung | Sammelposten als Summe oder Anlagenverzeichnis |
| über 1.000 € | Aktivierung und Abschreibung | Anlagenverzeichnis |
Selbständig nutzbar
Nach § 6 Absatz 2 Satz 2 EStG ist ein Gut nicht selbständig nutzbar, wenn es nur zusammen mit anderen Gütern des Anlagevermögens genutzt werden kann und mit ihnen technisch abgestimmt ist. Ein Notebook ist selbständig nutzbar. Für Monitor, Drucker und Scanner einer PC-Anlage hat der Bundesfinanzhof das in der Regel verneint (Urteil vom 19. Februar 2004, VI R 135/01). Für Headsets, Tastaturen und Mäuse liegt derselbe Schluss nahe.
Für Computerhardware hat diese Frage seit 2021 an Gewicht verloren. Die einjährige Nutzungsdauer erfasst Peripheriegeräte ausdrücklich und führt im ersten Jahr zum selben Aufwand. Der Unterschied liegt in der Aufzeichnung. Geringwertige Wirtschaftsgüter brauchen höchstens das besondere Verzeichnis, Computerhardware mit einjähriger Nutzungsdauer gehört dagegen in das Bestandsverzeichnis.
Sammelposten
Der Sammelposten nach § 6 Absatz 2a EStG nimmt alle Güter von 250,01 bis 1.000 Euro eines Jahres auf und löst sie über fünf Jahre mit je einem Fünftel auf. Das Wahlrecht gilt einheitlich für das ganze Wirtschaftsjahr. Wer ihn bildet, zieht im selben Jahr kein Gut zwischen 250,01 und 800 Euro als geringwertiges Wirtschaftsgut sofort ab. Scheidet ein Gerät aus, wird der Posten nicht vermindert.
Für IT-Geräte ist der Sammelposten selten die beste Wahl. Fünf Jahre sind länger, als ein Notebook im Betrieb bleibt, und die einjährige Nutzungsdauer wirkt schneller.
Die einjährige Nutzungsdauer für Computerhardware
Das BMF-Schreiben vom 22. Februar 2022 (BStBl I 2022 S. 187) erlaubt für Computerhardware sowie für Betriebs- und Anwendersoftware eine betriebsgewöhnliche Nutzungsdauer von einem Jahr. Es ersetzt das Schreiben vom 26. Februar 2021 und gilt für Wirtschaftsjahre, die nach dem 31. Dezember 2020 enden. Die frühere Zeile 6.14.3.2 der AfA-Tabelle mit drei Jahren für PC, Notebook und Peripherie galt letztmals für Wirtschaftsjahre, die vor dem 1. Januar 2021 endeten. Das Schreiben steht unverändert im Amtlichen Einkommensteuer-Handbuch 2025.
| Das Schreiben sagt | Was das praktisch heißt |
|---|---|
| keine Sofortabschreibung und keine neue Methode | Es bleibt eine Abschreibung nach § 7 Absatz 1 EStG. |
| Beginn mit der Anschaffung | Die Abschreibung beginnt im Monat der Lieferung. |
| volle Abschreibung im Anschaffungsjahr wird nicht beanstandet | Ein Kauf im Dezember darf im selben Jahr voll abgeschrieben werden. |
| Aufnahme in das Bestandsverzeichnis nach R 5.4 EStR | Jedes Gerät bleibt verzeichnet, bis es ausscheidet. |
| Abweichen ist erlaubt | Drei Jahre bleiben möglich, wenn das Unternehmen sie ansetzt. |
| kein Wahlrecht im Sinne des § 5 Absatz 1 EStG | Das Verhältnis zur Handelsbilanz bleibt umstritten. |
Was unter Computerhardware fällt
Randnummer 2 zählt Computer, Desktop-Computer, Notebooks, Desktop-Thin-Clients, Workstations, Dockingstations, Small-Scale-Server, externe Netzteile und Peripheriegeräte auf. Zu den Notebooks gehören Tablets ab neun Zoll Bildschirmdiagonale. Die Aufzählung der Hardware ist abschließend. Bei den Peripheriegeräten nennt das Schreiben Beispiele, darunter Tastatur, Maus, Scanner, Kamera, Mikrofon, Headset, externe Festplatte, Beamer, Lautsprecher, Monitor und Drucker.
Smartphones, Switches, Firewalls und Rack-Server stehen nicht in der Liste. Für sie gilt die Nutzungsdauer nach AfA-Tabelle oder nach eigener Schätzung.
Handelsbilanz und Steuerbilanz
Handelsrechtlich verlangt § 253 Absatz 3 HGB planmäßige Abschreibungen über die Jahre, in denen ein Gerät voraussichtlich genutzt werden kann. Das IDW hat im März 2022 bekräftigt, dass die steuerliche Annahme von einem Jahr dafür grundsätzlich nicht herangezogen werden kann. Weil das BMF die kürzere Nutzungsdauer ausdrücklich nicht als steuerliches Wahlrecht einordnet, ist ungeklärt, ob die Steuerbilanz von der Handelsbilanz abweichen darf.
Wer nur eine Einnahmenüberschussrechnung aufstellt, hat dieses Problem nicht. Bilanzierende Unternehmen klären die Behandlung mit Steuerberatung und Abschlussprüfung und schreiben sie in ihre Bilanzierungsrichtlinie. Zwei Wertansätze für dasselbe Gerät sind in der Anlagenbuchhaltung technisch kein Problem, solange beide an derselben Anlagennummer hängen.
Degressive Abschreibung von Juli 2025 bis Ende 2027
Für bewegliche Güter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, erlaubt § 7 Absatz 2 EStG wieder die degressive Abschreibung. Der Satz darf höchstens das Dreifache des linearen Satzes und höchstens 30 Prozent betragen. Bei drei Jahren Nutzungsdauer liegt der lineare Satz bei 33,3 Prozent und damit über dieser Obergrenze. Für Notebooks, PCs und Monitore bringt die degressive Abschreibung deshalb nichts. Sie lohnt erst ab vier Jahren Nutzungsdauer und betrifft IT nur außerhalb der BMF-Liste, etwa Netzwerktechnik mit entsprechend geschätzter Nutzungsdauer.
Inventar, Bestandsverzeichnis und Aufbewahrung
Jeder Kaufmann stellt nach § 240 HGB für den Schluss jedes Geschäftsjahres ein Inventar auf. Für das bewegliche Anlagevermögen verlangt R 5.4 der Einkommensteuer-Richtlinien dazu ein Bestandsverzeichnis. Es nennt je Gegenstand die genaue Bezeichnung und den Bilanzwert am Stichtag.
- Das Verzeichnis enthält auch Geräte, die bereits voll abgeschrieben sind. Ausgenommen sind geringwertige Wirtschaftsgüter, Güter im Sammelposten und Festwerte.
- Gleichartige Geräte dürfen mit Stückzahl in einer Zeile stehen, wenn sie im selben Jahr zu gleichen Kosten angeschafft wurden und gleich abgeschrieben werden.
- Eine jährliche körperliche Bestandsaufnahme entfällt, wenn jeder Zugang und jeder Abgang laufend mit Tag der Anschaffung, Kosten und Tag des Abgangs eingetragen wird. § 241 Absatz 2 HGB lässt ein solches Verfahren zu.
- Inventare und Bücher sind zehn Jahre aufzubewahren. Für Buchungsbelege wie Rechnungen und Entsorgungsnachweise gelten nach der aktuellen Fassung von § 257 Absatz 4 HGB und § 147 Absatz 3 AO acht Jahre.
Die Zusammenfassung in einer Zeile ist für die Buchhaltung bequem und für die Rückverfolgung riskant. Wer 20 Notebooks unter einer Anlagennummer führt, braucht im IT-Inventar die Verbindung von dieser Nummer zu jedem einzelnen Gerät. Sonst lässt sich beim Abgang eines Notebooks nicht sagen, welcher Teil der Zeile ausscheidet.
Drei Wege für eine Beschaffung von 80 Geräten
Ein Unternehmen richtet im Januar 20 Arbeitsplätze ein. Es kauft 20 Notebooks zu je 950 Euro, 20 Monitore zu je 260 Euro und 40 Headsets zu je 95 Euro. Alle Preise verstehen sich netto, und zusammen sind es 28.000 Euro. Das Unternehmen bilanziert nach HGB und wählt für die Steuerbilanz einen von drei Wegen.
- Weg 1 nutzt die Wertgrenzen des § 6 Absatz 2 EStG und schreibt alles Übrige über drei Jahre ab.
- Weg 2 bildet einen Sammelposten nach § 6 Absatz 2a EStG und schreibt alles Übrige über drei Jahre ab.
- Weg 3 setzt für alle 80 Geräte die einjährige Nutzungsdauer nach dem BMF-Schreiben an.
Monitore und Headsets gelten in allen drei Wegen als Peripheriegeräte ohne selbständige Nutzbarkeit. Sofortabzug und Sammelposten stehen für sie deshalb nicht offen. Das Notebook ist selbständig nutzbar, liegt aber über 800 Euro und passt damit nur in den Sammelposten.
| Position | Weg 1 | Weg 2 | Weg 3 |
|---|---|---|---|
| 20 Notebooks zu 950 € | drei Jahre linear | Sammelposten über fünf Jahre | ein Jahr |
| 20 Monitore zu 260 € | drei Jahre linear | drei Jahre linear | ein Jahr |
| 40 Headsets zu 95 € | drei Jahre linear | drei Jahre linear | ein Jahr |
| Aufwand im Jahr 1 | 9.333 € | 6.800 € | 28.000 € |
| Aufwand im Jahr 2 | 9.333 € | 6.800 € | 0 € |
| Aufwand im Jahr 3 | 9.334 € | 6.800 € | 0 € |
| Aufwand in Jahr 4 und 5 | 0 € | je 3.800 € | 0 € |
| Zeilen im Bestandsverzeichnis | 3 Zeilen für 80 Geräte | 2 Zeilen für 60 Geräte | 3 Zeilen für 80 Geräte |
Die Notebooks bilden einen Sammelposten von 19.000 Euro, der jährlich um ein Fünftel aufgelöst wird. Monitore und Headsets kosten zusammen 9.000 Euro und werden über drei Jahre abgeschrieben.
3.800 € + 3.000 € = 6.800 €
Steuerlich ist Weg 3 der schnellste und der einfachste. Weg 2 ist hier der langsamste, weil der Sammelposten die Notebooks auch dann über fünf Jahre verteilt, wenn sie nach drei Jahren ausgesondert werden. Weg 1 entspricht der Handelsbilanz und braucht keine zweite Bewertung. Er bringt bei dieser Beschaffung keinen Sofortabzug, weil das Notebook über 800 Euro liegt und Monitor und Headset als Peripherie gelten.
Kostete das Notebook 780 Euro netto, wäre es ein geringwertiges Wirtschaftsgut. Weg 1 und Weg 3 führten dann für die Notebooks im ersten Jahr zum selben Aufwand. Der Unterschied läge in der Aufzeichnung, denn das Notebook gehörte dann in das besondere Verzeichnis nach § 6 Absatz 2 Satz 4 EStG. Dieses Verzeichnis entfällt, wenn die Angaben aus der Buchführung hervorgehen.
Anlagenverzeichnis und IT-Inventar über eine Nummer
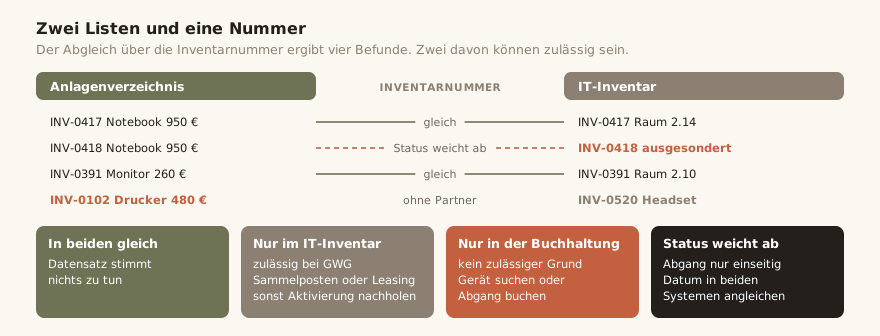
Die Anlagenbuchhaltung führt Werte, das IT-Inventar führt Geräte, Personen und Orte. Beide Listen beschreiben dieselben Dinge aus zwei Richtungen. Zusammen passen sie nur, wenn jedes Gerät in beiden unter derselben Inventarnummer steht. Wie diese Nummer aufgebaut ist und aufs Gerät kommt, beschreibt QR-Etiketten und Inventarnummern. Sie entsteht am besten beim Wareneingang, wenn Rechnung und Lieferschein vorliegen.
Nicht jede Abweichung ist ein Fehler. Manche Geräte stehen zu Recht nur in einer der beiden Listen.
| Befund | Zulässiger Grund | Sonst zu tun |
|---|---|---|
| nur im IT-Inventar | geringwertiges Wirtschaftsgut oder Leasing- und Mietgerät | Aktivierung nachholen |
| einzeln im Inventar und als Summe in der Buchhaltung | Sammelposten oder zusammengefasste Anlagenzeile | Zuordnung zur Anlagennummer ergänzen |
| nur im Anlagenverzeichnis | keiner | Gerät suchen oder Abgang buchen |
| in beiden mit anderem Status | Abgang zwischen zwei Stichtagen | Abgangsdatum in beiden Systemen angleichen |
Welche Felder beide Seiten verbinden
Das IT-Inventar muss keine Buchwerte führen. Es braucht aber die Angaben, über die sich jedes Gerät einer Buchung zuordnen lässt.
- Die Inventarnummer ist der Schlüssel in beiden Systemen und steht als Etikett am Gerät.
- Die Anlagennummer steht zusätzlich am Datensatz, wenn die Buchhaltung Sammelzeilen oder eigene Nummern führt.
- Rechnungsnummer, Kaufdatum und Anschaffungskosten netto verbinden das Gerät mit seinem Beleg.
- Der Buchungsweg hält fest, ob das Gerät aktiviert, sofort abgezogen, im Sammelposten erfasst oder geleast ist.
- Die Nutzungsdauer für die Planung steht an der Kategorie, und die steuerliche Nutzungsdauer führt die Buchhaltung.
- Abgangsdatum, Grund und Beleg schließen den Datensatz in beiden Systemen am selben Tag.
So läuft der Abgleich
- Beide Listen werden zum selben Stichtag mit Inventarnummer, Seriennummer, Anschaffungsdatum und Status exportiert.
- Die Zuordnung läuft über die Inventarnummer. Die Seriennummer dient als Gegenprobe, wenn eine Inventarnummer fehlt oder doppelt vorkommt.
- Jede Abweichung bekommt einen der vier Befunde und eine verantwortliche Person.
- Offene Befunde werden vor dem Jahresabschluss geklärt, und die Inventur liefert dafür den Nachweis vor Ort, wie im Leitfaden zur IT-Inventur beschrieben.
Ein Abgleich im Quartal hält die Zahl der Befunde klein. Wer nur einmal im Jahr abgleicht, sucht kurz vor dem Abschluss nach Geräten, die seit Monaten fehlen. Welche Felder ein Gerätedatensatz dafür braucht, beschreibt die IT-Inventarverwaltung. Den mechanischen Teil übernimmt ein Geräteverzeichnis, das eingelesene Listen über Serien- und Inventarnummer abgleicht. Die Klärung der Befunde bleibt Arbeit für Menschen.
Der Anlagenabgang, wenn ein Gerät ausscheidet
Scheidet ein Gerät aus, endet es in beiden Listen am selben Tag. In der Anlagenbuchhaltung wird der Restbuchwert ausgebucht. Ein Verkaufserlös steht als Ertrag daneben und unterliegt in der Regel der Umsatzsteuer.
| Anlass | Buchung | Beleg |
|---|---|---|
| Verkauf | Restbuchwert als Abgang und Erlös als Ertrag | Rechnung an den Käufer |
| Verschrottung | Restbuchwert als Aufwand | Entsorgungsnachweis |
| Verlust oder Diebstahl | Restbuchwert als Aufwand und Erstattung als Ertrag | Verlustmeldung und gegebenenfalls Anzeige |
| Spende | Abgang mit steuerlichen Sonderregeln | Übergabeprotokoll und Zuwendungsbestätigung |
| Weitergabe im Haus | keine Buchung | neue Person und neuer Ort im Inventar |
Zwei Sonderfälle führen regelmäßig zu Rückfragen. Güter im Sammelposten scheiden aus dem Bestand aus, der Posten läuft aber unverändert weiter. Im IT-Inventar ist das Gerät weg, und in der Buchhaltung bleibt nur die Summe.
Geräte mit einjähriger Nutzungsdauer stehen nach dem ersten Jahr mit null Euro im Bestandsverzeichnis. Ihr Abgang muss trotzdem eingetragen werden, weil das Verzeichnis sonst Geräte zeigt, die es nicht mehr gibt.
Die beiden Nachweise einer Aussonderung, Löschung und Verwertung, beschreibt der Leitfaden Geräte aussondern. Was bei Spende und Weiterverkauf gilt, steht unter Altgeräte weiterverwenden statt entsorgen.
Was in der Praxis schiefgeht
- Buchhaltung und IT führen zwei Nummernkreise. Die Buchhaltung vergibt Anlagennummern, die IT vergibt Inventarnummern, und niemand pflegt die Zuordnung. Jede Inventur endet dann mit einer Liste ungeklärter Positionen.
- Abgänge werden nur in einem System gebucht. Die IT sondert aus, die Buchhaltung erfährt nichts davon, und das Anlagenverzeichnis führt Geräte, die längst verschrottet sind.
- Geringwertige Wirtschaftsgüter stehen in keinem Verzeichnis. Über 250 Euro verlangt § 6 Absatz 2 Satz 4 EStG Tag der Anschaffung und Kosten im besonderen Verzeichnis oder erkennbar in der Buchführung. Ein Sammelkonto ohne Einzelbelege erfüllt das nicht.
- Peripherie wird als geringwertiges Wirtschaftsgut gebucht. Monitoren und Druckern einer PC-Anlage fehlt nach der Rechtsprechung in der Regel die selbständige Nutzbarkeit. Die einjährige Nutzungsdauer führt zum selben Aufwand und ist die sichere Grundlage.
- Sammelposten und Sofortabzug werden im selben Jahr gemischt. Das Wahlrecht gilt einheitlich für alle Güter von 250,01 bis 1.000 Euro eines Wirtschaftsjahres.
- Geräte mit einjähriger Nutzungsdauer fehlen im Bestandsverzeichnis. Das BMF-Schreiben verlangt die Aufnahme ausdrücklich, auch wenn der Buchwert nach einem Jahr bei null liegt.
- Belege werden nach der falschen Frist vernichtet. Buchungsbelege sind acht Jahre aufzubewahren. Für Inventare und Bücher gelten zehn Jahre.
Für die Planung zählt eine andere Nutzungsdauer als für die Steuer. Wie die Abschreibung in die Kostenrechnung eingeht, zeigt der Leitfaden zu den IT-Kosten je Arbeitsplatz. Ob ein Leasinggerät in die eigene Bilanz gehört, klärt Leasing oder Kauf bei IT-Geräten.
Häufige Fragen
Kann ich einen Laptop als GWG abschreiben?
Ein Laptop bis 800 Euro netto ist ein geringwertiges Wirtschaftsgut und darf im Jahr der Anschaffung voll abgezogen werden. Über 250 Euro gehören Tag der Anschaffung und Kosten in ein Verzeichnis oder erkennbar in die Buchführung. Teurere Laptops lassen sich über die einjährige Nutzungsdauer ebenfalls im ersten Jahr abschreiben.
Gilt die einjährige Nutzungsdauer auch für Monitore, Headsets und Dockingstations?
Das BMF-Schreiben nennt Dockingstations ausdrücklich als Computerhardware und führt Monitore und Headsets als Beispiele für Peripheriegeräte. Für alle drei gilt deshalb die einjährige Nutzungsdauer. Sie gehören dann in das Bestandsverzeichnis.
Muss ein voll abgeschriebenes Notebook im Anlagenverzeichnis bleiben?
Nach R 5.4 EStR gehören alle beweglichen Gegenstände des Anlagevermögens in das Bestandsverzeichnis. Das gilt auch für voll abgeschriebene Geräte. Das Notebook bleibt verzeichnet, bis es verkauft, verschrottet oder verloren ist.
Was passiert mit dem Sammelposten, wenn ein Gerät vorzeitig ausscheidet?
Der Posten bleibt unverändert und läuft über die fünf Jahre weiter. Das regelt § 6 Absatz 2a Satz 3 EStG. Im IT-Inventar wird das Gerät trotzdem als ausgesondert geführt, damit der Bestand stimmt.
Lohnt sich die degressive Abschreibung für IT-Geräte?
Für Notebooks, PCs und Monitore bringt sie nichts. Bei drei Jahren Nutzungsdauer liegt der lineare Satz mit 33,3 Prozent über der Obergrenze von 30 Prozent, und die einjährige Nutzungsdauer wirkt schneller. Interessant wird sie für Geräte außerhalb der BMF-Liste mit mindestens vier Jahren Nutzungsdauer.
Quellen und Regelwerke
- § 6 EStG, Absatz 2 und 2a: geringwertige Wirtschaftsgüter und Sammelposten
- § 7 EStG, Absetzung für Abnutzung, Absatz 2 zur degressiven Abschreibung
- BMF-Schreiben vom 22. Februar 2022 zur Nutzungsdauer von Computerhardware und Software, BStBl I 2022 S. 187
- R 5.4 EStR, Bestandsmäßige Erfassung des beweglichen Anlagevermögens
- § 240 HGB, Inventar
- § 241 HGB, Inventurvereinfachungsverfahren
- § 253 HGB, Zugangs- und Folgebewertung
- § 255 HGB, Anschaffungskosten
- § 257 HGB, Aufbewahrungsfristen
- § 147 AO, Aufbewahrung von Unterlagen
- IDW, Eingabe zur Abschreibung digitaler Wirtschaftsgüter vom 25. März 2022
- BFH, Urteil vom 19. Februar 2004, VI R 135/01, BStBl II 2004 S. 958, zu Peripheriegeräten einer PC-Anlage
Dieser Text gibt den Stand vom September 2026 wieder und ersetzt keine Rechtsberatung. Maßgeblich sind der jeweilige Gesetzes- und Regeltext sowie die Umstände des Einzelfalls.