Das Wichtigste in Kürze
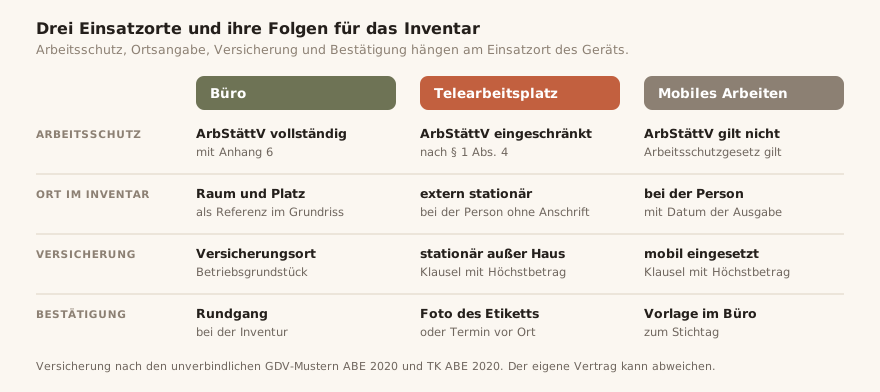
- Ein Gerät außer Haus bekommt im Inventar eine eigene Ortsart, etwa „bei der Person“ oder „extern stationär“. Die private Anschrift gehört nicht in das Inventar.
- Die Ausgabe ist ein Vorgang mit Datum und Unterschrift. Der BSI-Baustein INF.9 verlangt, dass protokolliert wird, wann und von wem welches mobile Gerät außer Haus eingesetzt wurde.
- Die private Nutzung betrieblicher Notebooks, Smartphones und Tablets ist nach § 3 Nr. 45 EStG steuerfrei. Das gilt nur, solange das Gerät dem Arbeitgeber gehört.
- Ein Telearbeitsplatz nach § 2 Abs. 7 ArbStättV ist fest eingerichtet und vom Arbeitgeber ausgestattet. Für mobiles Arbeiten gilt die Arbeitsstättenverordnung nicht, und das Arbeitsschutzgesetz gilt in beiden Fällen.
- Nach den Musterbedingungen des GDV gilt die Elektronikversicherung nur auf dem Betriebsgrundstück. Geräte außer Haus brauchen eine eigene Klausel mit Höchstbetrag.
- Ob die Hausratversicherung der beschäftigten Person für ein Firmengerät zahlt, hängt von ihrem Vertrag ab. Ein Unternehmen plant deshalb mit der eigenen Versicherung.
- Beim Austritt stehen Herausgabe, Termin und Protokoll vorher fest. Die Liste der erwarteten Geräte kommt aus dem Inventar.
- Im Beispiel mit 80 Beschäftigten stehen 126 Geräte mit 64.620 Euro Neuwert außer Haus. Ein Rückgabeprozess für 430 Euro im Jahr rechnet sich, wenn er alle zweieinhalb Jahre ein einziges Set zurückholt.
Wie Geräte außer Haus im Inventar stehen
Ein Inventar, das jedem Gerät einen Raum zuweist, hat für ein Notebook im Rucksack keine passende Angabe. Wer dort den Büroraum der Person einträgt, erzeugt bei jeder Inventur eine Abweichung. Sauberer ist eine eigene Ortsart für Geräte außer Haus.
| Ortsart | Wann sie gilt | Was am Datensatz steht | Wer bestätigt |
|---|---|---|---|
| Raum im Grundriss | Gerät steht fest im Büro | Raum und Platz mit Datum | Rundgang bei der Inventur |
| Bei der Person | Gerät wird mitgenommen | Person und Datum der Ausgabe | Person bei Vorlage im Büro |
| Extern stationär | Gerät steht fest am Telearbeitsplatz | Person und Vermerk Telearbeitsplatz | Person mit Foto des Etiketts |
| Beim Dienstleister | Reparatur oder Prüfung | Dienstleister und erwartete Rückkehr | Eingang beim Rücklauf |
| Lager | Gerät ist frei | Lagerraum mit Datum | Rundgang bei der Inventur |
Das Weglassen der Anschrift folgt aus dem Grundsatz der Datenminimierung (Art. 5 Abs. 1 Buchst. c DSGVO). Für die Frage, wo ein Gerät ist, genügt die Person, und für einen Versand fragt die IT die Adresse bei der Personalabteilung ab.
Der Ort entsteht bei der Ausgabe. Eine technische Ortung über die Geräteverwaltung braucht es dafür nicht. Sie kann das Verhalten der Beschäftigten sichtbar machen und fällt dann unter die Mitbestimmung nach § 87 Abs. 1 Nr. 6 BetrVG.
Der BSI-Baustein INF.9 verlangt als Basisanforderung ein Protokoll darüber, wann und von wem welche mobilen Endgeräte außer Haus eingesetzt wurden (INF.9.A2). Ein Ausgabevorgang mit Datum erfüllt das. Ein Zuordnungsfeld, das bei jedem Wechsel überschrieben wird, erfüllt es nicht.
Bei der Inventur findet ein Rundgang die Geräte außer Haus nicht. Für sie eignet sich eine Bestätigung zum Stichtag: Die Person bringt das Gerät ins Büro oder schickt ein Foto des Etiketts mit Inventarnummer. Wie ein Lauf mit vier Ergebnissen aufgebaut ist, steht unter IT-Inventur durchführen.
Ausgabe mit Protokoll und Nutzungsregeln
Die Ausgabe eines mobilen Geräts ist ein Vorgang mit Datum und Unterschrift. Welche sechs Angaben in das Protokoll gehören, steht unter Hardware ausgeben und zurücknehmen. Für Geräte außer Haus kommen Nutzungsregeln hinzu, und im Streitfall sind sie die Grundlage.
- Die Vereinbarung legt fest, ob private Nutzung erlaubt ist und in welchem Umfang.
- Das Gerät darf nicht an Familienmitglieder oder andere Dritte weitergegeben werden.
- Verlust und Diebstahl meldet die Person unverzüglich über einen festen Meldeweg, wie ihn INF.9.A5 vorsieht.
- Wer das Gerät ins Ausland mitnehmen will, braucht vorher eine Freigabe.
- Das Gerät ist verschlüsselt, und die Person sperrt es, sobald sie den Platz verlässt.
- Die Person sichert private Daten selbst, bevor sie das Gerät zurückgibt.
- Auf Verlangen und spätestens am letzten Arbeitstag kommt das Gerät mit Zubehör zurück. Rückgabeort, Versandweg und Kostenübernahme sind festgelegt.
Der letzte Punkt verdient Sorgfalt. Ohne Vereinbarung richtet sich der Leistungsort nach § 269 BGB, und über die Umstände des Einzelfalls lässt sich lange streiten. Eine Zeile zu Ort, Versand und Kosten vermeidet das.
Die Ausgestaltung mobiler Arbeit mit Informations- und Kommunikationstechnik ist mitbestimmungspflichtig (§ 87 Abs. 1 Nr. 14 BetrVG). Geräteregeln gehören deshalb in der Regel in die Betriebsvereinbarung zum mobilen Arbeiten. Wie solche Verhandlungen vorbereitet werden, steht unter Mitbestimmung des Betriebsrats.
Private Nutzung und Steuer
Erlaubt der Arbeitgeber die private Nutzung, entsteht ein Vorteil. § 3 Nr. 45 EStG stellt ihn steuerfrei. Erfasst sind die private Nutzung betrieblicher Datenverarbeitungs- und Telekommunikationsgeräte samt Zubehör, überlassene Software, die der Arbeitgeber auch im Betrieb einsetzt, und die damit verbundenen Dienstleistungen.
Die Lohnsteuer-Richtlinien nennen als begünstigt unter anderem Personalcomputer, Laptop, Smartphone und Tablet. Smart-TV, Spielkonsole, E-Book-Reader und Digitalkamera zählen regelmäßig nicht dazu (R 3.45 LStR und amtliche Hinweise).
Die Steuerfreiheit gilt nur für die Überlassung zur Nutzung, solange das Gerät dem Arbeitgeber gehört. Unerheblich ist, ob die Überlassung zusätzlich zum Arbeitslohn erfolgt oder über eine Herabsetzung des Arbeitslohns (R 3.45 LStR). Für die Übereignung gelten die Regeln unter Altgeräte weiterverwenden statt entsorgen.
Telearbeit und mobiles Arbeiten in der Arbeitsstättenverordnung
Die Arbeitsstättenverordnung unterscheidet zwei Fälle, und die Unterscheidung wirkt bis in das Inventar. Ein Telearbeitsplatz ist nach § 2 Abs. 7 ArbStättV ein vom Arbeitgeber fest eingerichteter Bildschirmarbeitsplatz im Privatbereich der Beschäftigten, für den Arbeitszeit und Dauer der Einrichtung festgelegt sind. Eingerichtet ist er erst, wenn die Bedingungen vereinbart sind und der Arbeitgeber Mobiliar und Arbeitsmittel bereitgestellt und installiert hat.
Für Telearbeitsplätze gelten nur Teile der Verordnung (§ 1 Abs. 4 ArbStättV). Dazu gehören die Gefährdungsbeurteilung bei der erstmaligen Beurteilung, die Unterweisung und der Anhang Nummer 6 für Bildschirmarbeit, soweit der Platz von dem im Betrieb abweicht. Mobiles Arbeiten ohne feste Einrichtung erfasst die Verordnung nicht. Das Arbeitsschutzgesetz gilt in beiden Fällen.
Für das Inventar folgt daraus eine klare Trennung. Am Telearbeitsplatz stehen Geräte, die der Arbeitgeber dort installiert hat, etwa Monitor, Dockingstation, Tastatur und Maus. Sie sind extern stationär. Beim mobilen Arbeiten bewegt sich das Gerät mit der Person. Was ein Bildschirmarbeitsplatz erfüllen muss, steht unter Bildschirmarbeitsplatz: was vorgeschrieben ist.
Welche Versicherung Geräte außer Haus abdeckt
Die übliche Absicherung für Firmengeräte ist die Elektronikversicherung. Nach den Musterbedingungen des GDV (ABE 2020) deckt sie unvorhergesehene Schäden, ausdrücklich auch durch Bedienungsfehler und Ungeschicklichkeit, sowie Diebstahl, Einbruchdiebstahl und Raub. Akkus sind danach nicht versichert, und Daten gelten nicht als Sachen.
Für mobile Geräte entscheidet der Versicherungsort. Nach A1-4 ABE 2020 besteht Schutz nur auf den im Versicherungsschein genannten Betriebsgrundstücken. Die Klausel TK A 1408 erweitert ihn auf ein vereinbartes Gebiet und sieht bei Diebstahl und Raub eine Selbstbeteiligung vor. In der Pauschalversicherung nach TK A 1926 sind bestimmungsgemäß stationär eingesetzte Sachen außerhalb des Betriebs innerhalb Deutschlands bis zu einem Höchstbetrag versichert. Für mobil eingesetzte Sachen gilt eine eigene Höchstentschädigung je Versicherungsfall.
Für das Inventar folgen daraus zwei Angaben. Die Einsatzart stationär oder mobil entscheidet über die Entschädigungsgrenze. Der Kaufpreis gehört an das Gerät, weil der Versicherungswert nach den Mustern der Neuwert ist und eine zu niedrige Summe zur Unterversicherung führt. Die Muster sind unverbindlich, und maßgeblich ist der eigene Vertrag.
Die Hausratversicherung der beschäftigten Person
Ob die private Hausratversicherung einspringt, hängt vom Vertrag der beschäftigten Person ab. In den unverbindlichen GDV-Mustern VHB 2022 zählen ausschließlich beruflich genutzte Arbeitsgeräte und fremdes Eigentum im Haushalt zum Hausrat (A 8.3.7 und A 8.4). Versichert sind dort nur benannte Gefahren wie Brand, Leitungswasser, Sturm, Einbruchdiebstahl und Raub, und ein Sturz vom Schreibtisch gehört nicht dazu. Den Vertrag kennt der Arbeitgeber nicht. Planen lässt sich deshalb nur mit der eigenen Versicherung.
Beschädigt die Person ein Gerät bei der Arbeit, gelten die Grundsätze der beschränkten Arbeitnehmerhaftung aus der Rechtsprechung. Bei leichter Fahrlässigkeit haftet sie danach in der Regel nicht. Für Schäden aus abgeflossenen Daten braucht es eine eigene Deckung. Welche Nachweise ein Versicherer dafür verlangt, steht unter Cyberversicherung: welche Nachweise der Versicherer verlangt.
Sicherheit nach dem BSI-Baustein INF.9
Der Baustein INF.9 Mobiler Arbeitsplatz aus dem IT-Grundschutz-Kompendium, Edition 2023, beschreibt, was für Arbeit außerhalb der Büroräume gilt. Die Geräte selbst behandeln eigene Bausteine wie SYS.3.1 Laptops. Für Geräte und Inventar sind sieben Anforderungen aus INF.9 unmittelbar wichtig.
| Anforderung | Was sie verlangt | Folge für Gerät und Inventar |
|---|---|---|
| INF.9.A2 (Basis) | Regeln zur Mitnahme und Protokoll über Einsatz außer Haus | Ausgabe als Vorgang mit Datum |
| INF.9.A3 (Basis) | Zutritts- und Zugriffsschutz | Sperre beim Verlassen des Platzes |
| INF.9.A5 (Standard) | Verlust umgehend über klare Meldewege melden | Status verloren mit Datum |
| INF.9.A6 (Standard) | Datenträger mit sensiblen Daten zurück ins Haus | Entsorgung nur über das Unternehmen |
| INF.9.A9 (Standard) | Verschlüsselung und Schlüssel getrennt vom Gerät | Verschlüsselung am Datensatz vermerkt |
| INF.9.A12 (Standard) | Sichtschutz für den Bildschirm | Sichtschutzfilter als Zubehör |
| INF.9.A10 (erhöht) | Diebstahlsicherung bei viel Publikumsverkehr | Schloss als Zubehör |
Das BSI erprobt seit April 2026 das Nachfolgeformat Grundschutz++. Zertifizierungen nach dem bisherigen IT-Grundschutz bleiben laut BSI bis Ende November 2031 möglich.
Rückgabe beim Austritt
Beim Austritt einer mobil arbeitenden Person fehlt der gemeinsame Termin im Büro, an dem alles auf den Tisch kommt. Deshalb stehen drei Dinge vorher fest.
- Die Herausgabe ist Pflicht. Das Gerät bleibt Eigentum des Arbeitgebers, und die Rückgabe folgt aus dem Arbeitsverhältnis und der Überlassungsvereinbarung. Ein Einbehalt vom letzten Gehalt als Druckmittel ist nur in engen Grenzen zulässig.
- Der Termin steht mit der Kündigung fest. Spätestens am letzten Arbeitstag ist alles zurück, und bei einer Freistellung gilt ein früherer Termin. Die Liste der erwarteten Geräte kommt aus dem Inventar und geht mit der Ankündigung an die Person.
- Das Protokoll hält fest, was zurückkam, in welchem Zustand und mit welchem Zubehör. Beim Versand ersetzt eine Eingangsprüfung mit Seriennummern die gemeinsame Unterschrift, und die Person erhält eine Kopie.
Für den Versand eignet sich ein vorbereitetes Set aus Karton, Polstermaterial und versichertem Rücksendeschein, das mit der Ankündigung verschickt wird. Nach dem Eingang wird das Gerät vollständig gelöscht, und der Löschnachweis gehört zum Vorgang. Der vollständige Ablauf mit dem Entzug der Zugänge am selben Tag und den rechtlichen Grenzen steht unter Offboarding: Hardware und Zugänge zurückholen.
Die offenen Ausgaben einer Person mit ihrem Termin sind die Liste, mit der dieses Gespräch beginnt. Sie entsteht ohne Suche aus einem Inventar, das Ausgaben mit Rückgabetermin und den Geräteort mit Herkunft und Datum führt.
Rechenbeispiel mit 80 Beschäftigten, von denen 30 überwiegend mobil arbeiten
Ein Unternehmen hat 80 Beschäftigte, und 30 von ihnen arbeiten überwiegend mobil. Zwölf dieser 30 haben zusätzlich einen Telearbeitsplatz mit Monitor, Dockingstation, Tastatur und Maus. Alle Beträge sind Annahmen und dienen als Rechenweg.
| Gerätegruppe | Anzahl | Ortsart | Neuwert je Gerät | Neuwert gesamt |
|---|---|---|---|---|
| Notebook mit Netzteil | 30 | bei der Person | 1.300 € | 39.000 € |
| Smartphone | 30 | bei der Person | 500 € | 15.000 € |
| Headset | 30 | bei der Person | 150 € | 4.500 € |
| Monitor | 12 | extern stationär | 250 € | 3.000 € |
| Dockingstation | 12 | extern stationär | 200 € | 2.400 € |
| Tastatur und Maus | 12 | extern stationär | 60 € | 720 € |
| Summe | 126 | 64.620 € |
Beispiel: Bei angenommenen 12 Prozent Fluktuation verlassen rund zehn Personen im Jahr das Unternehmen, anteilig vier davon aus der mobilen Gruppe. Das Versandset mit Rücksendeschein kostet 25 Euro. Eingangsprüfung, Löschung und Protokoll dauern 1,5 Stunden zu 55 Euro.
4 × (25 € + 1,5 × 55 €) = 430 € je Jahr
Dagegen steht der Zeitwert eines Sets, das nicht zurückkommt. Ein zwei Jahre altes Notebook hat bei fünf Jahren Nutzung noch 780 Euro Zeitwert. Smartphone und Headset haben zusammen weitere 390 Euro. Das sind 1.170 Euro, und das Risiko für die Daten ist darin noch nicht bewertet. Der Prozess rechnet sich, wenn er alle zweieinhalb Jahre ein einziges Set zurückholt, das sonst verloren wäre.
Was in der Praxis schiefgeht
- Im Inventar steht der Büroraum der Person, obwohl das Gerät seit Monaten mitreist. Die Inventur meldet es jedes Jahr als anderswo gefunden oder als vermisst.
- Die Privatadresse steht als Geräteort in der Liste und ist für alle sichtbar, die das Inventar lesen. Das widerspricht der Datenminimierung und bringt keinen Nutzen.
- Monitor und Dockingstation für das Homeoffice gingen direkt vom Händler zur Person und wurden nie erfasst. Auch solche Lieferungen laufen über den Wareneingang im Inventar.
- Die Elektronikversicherung gilt nur auf dem Betriebsgrundstück, und die Klausel für Geräte außer Haus wurde nie vereinbart. Das fällt beim ersten Diebstahl im Zug auf.
- Die Rückgabe ist für den letzten Arbeitstag angesetzt, und der Versandkarton geht erst danach an die Person. Ab dann ist sie schwer zu erreichen.
- Private Nutzung ist erlaubt, und eine Regel für private Daten fehlt. Beim Austritt verzögert sich die Löschung, weil private Fotos auf dem Gerät liegen.
Häufige Fragen
Muss der Arbeitgeber einen Laptop für das Homeoffice stellen?
In der Regel stellt der Arbeitgeber die Arbeitsmittel, die für die geschuldete Arbeit nötig sind. Beim Telearbeitsplatz gehört die Ausstattung durch den Arbeitgeber zur Definition (§ 2 Abs. 7 ArbStättV). Beim mobilen Arbeiten regelt die Vereinbarung, welche Geräte gestellt werden.
Ist die private Nutzung des Firmenlaptops steuerpflichtig?
Solange das Gerät dem Arbeitgeber gehört und nur zur Nutzung überlassen ist, bleibt der Vorteil steuerfrei (§ 3 Nr. 45 EStG). Das gilt auch für Smartphone und Tablet. Wird das Gerät übereignet, entsteht Arbeitslohn, der sich unter Umständen pauschal mit 25 Prozent versteuern lässt (§ 40 Abs. 2 Satz 1 Nr. 5 EStG).
Zahlt die Hausratversicherung, wenn der Firmenlaptop zu Hause gestohlen wird?
Das hängt vom Vertrag der beschäftigten Person ab. Nach den unverbindlichen GDV-Mustern VHB 2022 zählen fremdes Eigentum im Haushalt und ausschließlich beruflich genutzte Arbeitsgeräte zum Hausrat, sodass der Vertrag bei einem Einbruchdiebstahl greifen kann. Ein Unternehmen versichert seine Geräte trotzdem selbst.
Wie werden Geräte im Homeoffice im Inventar erfasst?
Sie bekommen eine eigene Ortsart wie „extern stationär“ oder „bei der Person“, verbunden mit Person und Datum der Ausgabe. Die private Anschrift gehört nicht in das Inventar. Bestätigt wird der Ort zum Stichtag per Foto des Etiketts oder durch Vorlage im Büro.
Was geschieht, wenn ein Laptop nach dem Austritt nicht zurückkommt?
Der Anspruch auf Herausgabe bleibt bestehen und lässt sich gerichtlich durchsetzen. Ein Einbehalt vom letzten Gehalt ist nur in engen Grenzen zulässig (§ 394 BGB in Verbindung mit den Pfändungsgrenzen). Die Zugänge sind unabhängig davon seit dem letzten Arbeitstag gesperrt.
Quellen und Regelwerke
- § 3 Nr. 45 EStG, private Nutzung betrieblicher Geräte
- R 3.45 LStR, Datenverarbeitungs- und Telekommunikationsgeräte
- § 40 EStG, Pauschalierung der Lohnsteuer
- Arbeitsstättenverordnung, §§ 1 und 2
- § 87 BetrVG, Mitbestimmungsrechte
- § 269 BGB, Leistungsort
- § 394 BGB, Aufrechnung gegen unpfändbare Forderungen
- BSI, Baustein INF.9 Mobiler Arbeitsplatz (Edition 2023)
- BSI, Grundschutz++ und Übergang
- GDV, Musterbedingungen Elektronikversicherung (ABE 2020)
- GDV, Klauseln zur Elektronikversicherung (TK ABE 2020)
- GDV, Musterbedingungen Hausrat (VHB 2022)
- DSGVO, Artikel 5 und 28
Dieser Text gibt den Stand vom September 2026 wieder und ersetzt keine Rechtsberatung. Maßgeblich sind der jeweilige Gesetzes- und Regeltext sowie die Umstände des Einzelfalls.